Como Levar Dinheiro para o Exterior em 2026: Cartões Globais, Dinheiro Vivo e Como Não Perder no Câmbio
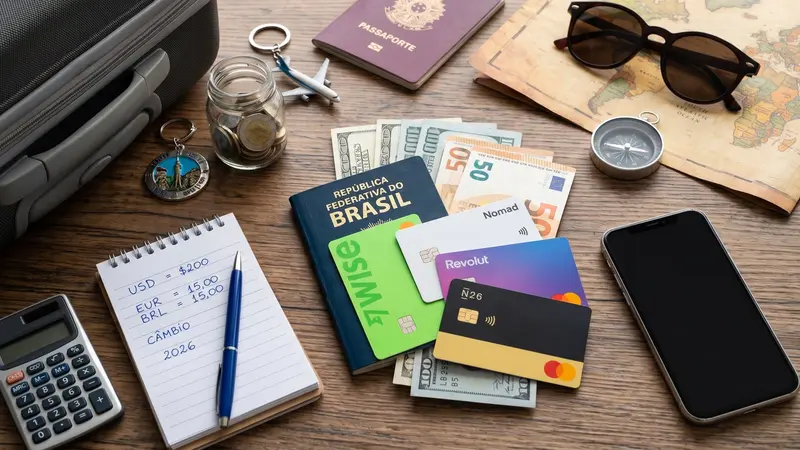
Resumo rápido: qual a forma mais barata de levar dinheiro para o exterior? (clique para abrir)
Viajar para fora do Brasil ficou financeiramente mais simples nos últimos anos. As contas globais digitais substituíram com folga os antigos cartões pré-pagos de casa de câmbio e reduziram drasticamente o uso do cartão de crédito tradicional de banco brasileiro. O resumo prático para o seu bolso em 2026:
- Melhor custo-benefício geral: Cartões de débito internacionais multimoeda como a Wise. Cobram apenas 1,1% de IOF na conversão (contra 4,38% no cartão de crédito nacional), utilizam câmbio comercial real e permitem guardar saldo em dezenas de moedas locais.
- Regra de ouro da alocação (85/15): Deixe cerca de 85% a 90% do seu orçamento no cartão digital internacional e leve apenas 10% a 15% em espécie para pequenos comércios, feiras e imprevistos.
- O que evitar: Comprar moedas exóticas ou em grande volume em casas de câmbio físicas no Brasil (o spread chega a passar de 10%) e usar cartão de crédito comum para despesas do dia a dia.
- O papel do cartão de crédito tradicional: Deve ser levado apenas como reserva de emergência e para o bloqueio de caução obrigatório em locadoras de veículos e alguns hotéis.
Planejar a parte financeira de uma viagem internacional costumava ser uma das tarefas mais estressantes do roteiro. Era preciso pesquisar cotações de casas de câmbio físicas no centro da cidade, carregar maços de cédulas na doleira por medo de assaltos ou se resignar a pagar as taxas abusivas dos cartões de crédito convencionais emitidos no Brasil.
Hoje, a tecnologia bancária e a regulamentação cambial transformaram essa dinâmica. As contas internacionais gratuitas permitem converter reais para dólares, euros, libras ou dezenas de outras moedas em segundos pelo celular, com taxas transparentes e aceitação global por aproximação.
Neste guia detalhado, explicamos as diferenças reais de custos entre as modalidades de pagamento, como montar uma estratégia financeira equilibrada e os cuidados práticos para não perder dinheiro em conversões desfavoráveis pelo caminho.
- Comparativo: conta global vs cartão de crédito vs dinheiro vivo
- Como funcionam as contas globais (Wise, Nomad e C6)
- A matemática do câmbio: IOF de 1,1% e spread comercial
- Quanto levar em espécie e quando o dinheiro físico ainda é necessário
- A armadilha da conversão dinâmica na maquininha (DCC)
- Saques em caixas eletrônicos (ATMs) fora do Brasil
- Destinos com regras cambiais particulares
- Perguntas frequentes sobre dinheiro no exterior
Comparativo: conta global vs cartão de crédito vs dinheiro vivo
Para entender onde está a maior economia, precisamos comparar as quatro opções que o viajante brasileiro encontra no mercado. A diferença final no orçamento entre usar uma conta multimoeda moderna e o cartão de crédito convencional de um grande banco costuma variar entre 7% e 12% do total gasto durante as férias.
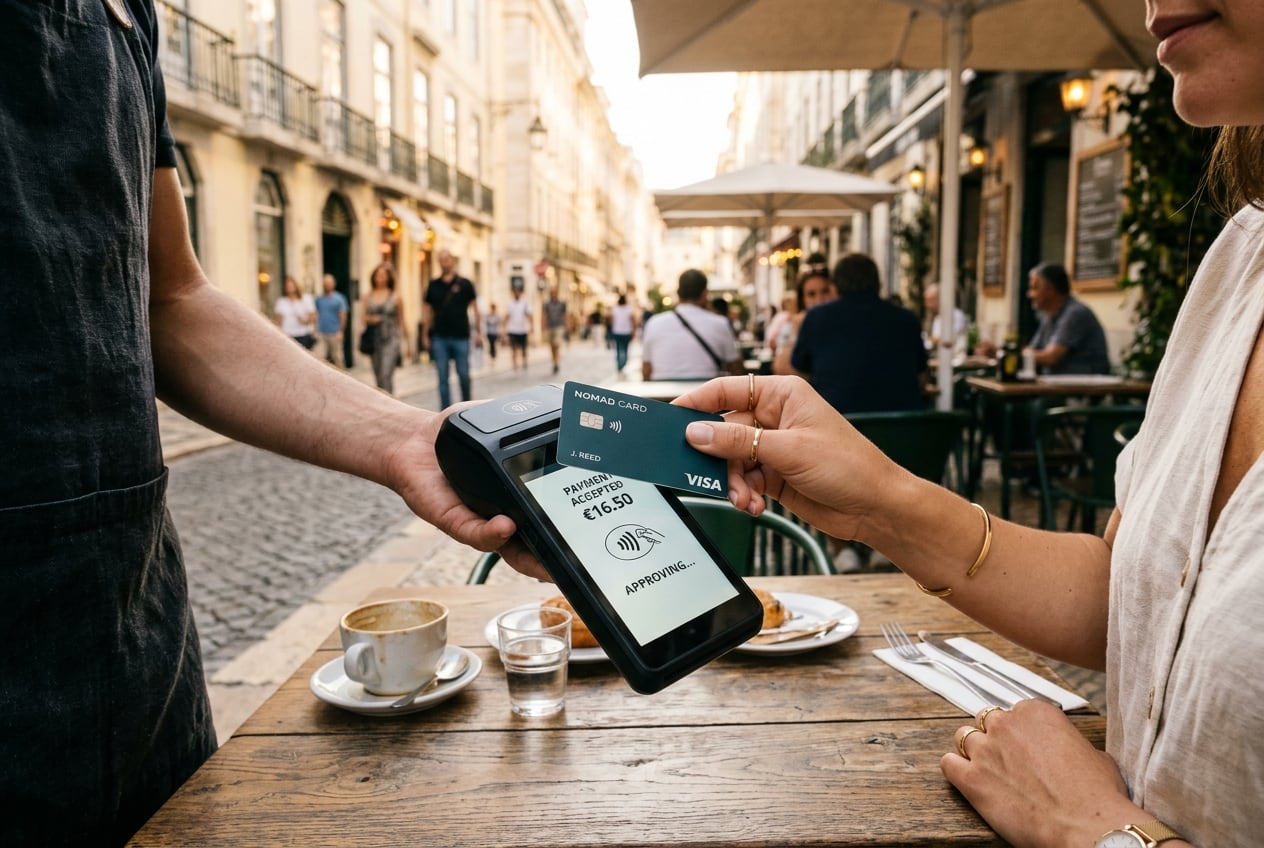
Como funcionam as contas globais (Wise, Nomad e C6)
Uma conta global é uma conta bancária ou de pagamentos sediada fora do Brasil (geralmente nos Estados Unidos ou no Reino Unido), mas que você abre em poucos minutos pelo aplicativo utilizando seu CPF e documento de identidade brasileiro.
O funcionamento é direto: você transfere reais da sua conta brasileira via PIX para o aplicativo. Na mesma hora, converte esses reais para a moeda do país de destino pagando a taxa comercial do momento e o IOF reduzido de 1,1%.
Wise: a mais versátil para roteiros multimoeda
A Wise (antiga TransferWise) é pioneira no setor e se destaca por ser verdadeiramente multimoeda. Você pode manter saldos separados em mais de 40 moedas diferentes dentro do mesmo aplicativo: euros, dólares americanos, libras esterlinas, pesos chilenos, ienes japoneses e dólares canadenses, por exemplo.
Ao viajar pela Europa ou pelo Reino Unido, se você tiver saldo em euros ou libras, o cartão debita diretamente daquela carteira sem nenhuma conversão intermediária. Mesmo se você não tiver saldo na moeda local, o sistema converte automaticamente da carteira onde houver saldo com a menor taxa possível. O cartão físico ou virtual é aceito em catracas de metrô (como no Tube de Londres), comércios e restaurantes no mundo todo.
Nomad: conta digital americana com foco em dólar
A Nomad oferece uma conta corrente completa sediada nos Estados Unidos, assegurada pelo fundo garantidor americano (FDIC) para depósitos elegíveis. É uma solução excelente para quem viaja com frequência para os Estados Unidos ou pretende investir no mercado financeiro americano.
O ponto de atenção da Nomad para viagens fora dos EUA é que a conta armazena exclusivamente dólares (USD). Se você viajar para a Europa e fizer compras em euros, a bandeira do cartão fará a conversão do euro para o dólar no momento da transação para debitar do seu saldo. Para viagens aos EUA, funciona com excelente eficiência; para itinerários em múltiplos países da Europa ou Ásia, a Wise costuma apresentar taxas operacionais mais vantajosas.
C6 Global: para clientes do ecossistema do banco
O C6 Bank oferece a Conta Global em Dólar e em Euro integradas ao aplicativo nacional. Para quem já concentra seus investimentos e movimentação no C6, é uma comodidade interessante, embora os spreads cambiais costumem ficar entre 2% e 2,5%, ligeiramente acima da média das fintechs especializadas.
A matemática do câmbio: IOF de 1,1% e spread comercial
Para entender onde está o seu dinheiro ao viajar, dois termos explicam todo o custo do câmbio: IOF e Spread.
- IOF (Imposto sobre Operações Financeiras): É o imposto federal brasileiro. Quando você envia dinheiro da sua conta corrente brasileira para a sua própria conta internacional no exterior, o imposto cobrado é de 1,1%. Já quando você passa o cartão de crédito tradicional em compras internacionais, a alíquota de IOF aplicada é de 4,38% em 2026. Apenas nessa diferença de alíquota tributária, você já economiza mais de 3% antes de qualquer outra taxa.
- Spread cambial: É a margem de lucro que a instituição financeira adiciona sobre a cotação oficial da moeda. Nos bancos tradicionais e em casas de câmbio de aeroporto, o spread chega facilmente a 5% ou 10%. Na Wise, o spread fica detalhado na tela antes de cada operação, variando entre 0,5% e 1,5% conforme a moeda.
Em uma viagem em que você gaste o equivalente a três mil dólares: com o cartão de crédito tradicional de banco brasileiro, você pagará cerca de R$ 700 a R$ 1.200 a mais em IOF e spreads inflacionados comparado ao valor desembolsado via conta global com câmbio comercial. Esse valor cobre com folga os jantares de vários dias de roteiro.
Quanto levar em espécie e quando o dinheiro físico ainda é necessário
Embora cartões internacionais por aproximação no celular funcionem em mais de 90% das transações nos grandes centros urbanos mundiais, viajar sem nenhuma nota de dinheiro vivo na carteira é um erro comum.
A recomendação mais segura e eficiente para qualquer viagem internacional é aplicar a regra 85/15:
- 85% a 90% do orçamento em cartões digitais: Use a conta global cadastrada na carteira digital do celular (Apple Pay ou Google Wallet) para pagar hotéis, restaurantes, passeios, compras em supermercados e passagens de trem e metrô. Mantenha o cartão plástico físico em um bolso seguro da mochila para locais onde o leitor contactless não estiver operando.
- 10% a 15% do orçamento em notas em espécie: Esse dinheiro vivo serve para pagar gorjetas (fundamentais em cidades como Nova York), comprar em barraquinhas de feiras de rua ou mercados de pulgas, pagar pequenas taxas turísticas cobradas em dinheiro na recepção de pequenas pousadas e ter uma garantia para o caso de um terminal local ficar temporariamente sem sinal de internet.
Se você estiver viajando para os Estados Unidos ou Europa, pode levar uma quantia modesta em notas de 20 ou 50 dólares/euros já compradas no Brasil ou simplesmente utilizar o cartão da Wise para sacar a quantia necessária em um caixa eletrônico local assim que desembarcar.
A armadilha da conversão dinâmica na maquininha (DCC)
Existe uma pegadinha muito frequente ao pagar compras no exterior com qualquer cartão: a chamada Dynamic Currency Conversion (DCC), ou Conversão Dinâmica de Moeda.
Ao aproximar ou inserir o seu cartão na maquininha de um restaurante ou loja em Paris, Londres ou Orlando, o visor do terminal pode apresentar uma pergunta aparentemente cortês: “Deseja pagar em Reais (BRL) ou em moeda local (EUR/USD/GBP)?”.
Se você selecionar a opção de pagar em Reais na maquininha estrangeira, quem fará a conversão da compra não será o seu banco nem a Wise, mas sim a empresa credenciadora da maquininha do estabelecimento. Essa empresa aplica uma taxa de conversão própria que chega a cobrar de 7% a 12% a mais pelo privilégio de mostrar o valor em reais na tela. Recuse sempre e selecione o pagamento na moeda do país onde você está.
Saques em caixas eletrônicos (ATMs) fora do Brasil
Sacar dinheiro físico no exterior com contas globais é muito simples, mas requer atenção a duas cobranças distintas que costumam gerar confusão:
- A taxa da sua conta: A Wise, por exemplo, oferece dois saques gratuitos por mês no exterior até o limite acumulado equivalente a R$ 1.400. Acima desse valor ou a partir do terceiro saque no mês calendário, há uma cobrança fixa mínima mais uma pequena porcentagem sobre o valor excedente.
- A taxa do caixa eletrônico (ATM fee): O caixa eletrônico que fica na rua ou no aeroporto pertence a uma rede bancária local (como Euronet, Travelex ou bancos locais). Muitos caixas de redes independentes cobram uma taxa de uso do terminal (que varia de 3 a 7 euros/dólares por saque). Dica de ouro: evite caixas de rua com a marca “Euronet” ou “Travelex”; prefira sempre caixas localizados dentro de agências bancárias oficiais locais (como Santander, BNP Paribas, Barclays ou Bank of America), que frequentemente não cobram taxa de conveniência do terminal.
Destinos com regras cambiais particulares
Embora a regra de usar cartões de débito internacionais funcione de forma padrão na maioria dos destinos turísticos, alguns países apresentam particularidades cambiais que merecem atenção especial no planejamento:
- Argentina (Câmbio MEP vs Dólar Blue): A Argentina possui um sistema cambial diferenciado para turistas. Quando você utiliza o cartão da Wise no país, as compras são convertidas automaticamente pelo câmbio MEP (taxa oficial excelente que empata com a cotação paralela do dólar blue), dispensando a necessidade de carregar maços de dinheiro vivo na rua. Explicamos essa mecânica em detalhes no nosso artigo especial sobre que moeda levar para a Argentina e como funciona a Wise no país.
- Reino Unido: Praticamente toda a malha de transporte público de Londres e Edimburgo opera 100% sem dinheiro vivo. Basta encostar o cartão da Wise na catraca do metrô ou no leitor do ônibus para pagar a passagem com a tarifa diária mais barata (capping), sem precisar comprar bilhetes individuais ou cartões de transporte locais.
- Estados Unidos (Gorjetas e Locadoras): Nos EUA, as gorjetas de 18% a 22% em restaurantes são adicionadas diretamente na maquininha ao fechar a conta com o cartão. Porém, para aluguel de carros, a imensa maioria das locadoras internacionais exige um cartão de crédito físico convencional em nome do condutor principal para reter o depósito caução (hold), não aceitando cartões de débito para essa finalidade no momento da retirada do veículo.
Planejamento Completo
Estrutura essencial para sua viagem
Dinheiro resolvido? Não se esqueça dos outros dois pilares da viagem
Além de economizar no câmbio com uma conta global, viajar com segurança e tranquilidade exige dois itens indispensáveis antes do embarque: conexão de internet ativa para mapas e pagamentos móveis, e uma apólice de seguro viagem com cobertura médica internacional.
Perguntas frequentes sobre dinheiro e câmbio no exterior
É seguro viajar usando apenas a carteira digital no celular (Apple Pay ou Google Pay)?
A carteira digital é extremamente segura e prática na Europa, EUA e América do Norte, inclusive para transporte público. No entanto, leve sempre o cartão de plástico físico em uma carteira protegida na mochila. Caso o seu celular fique sem bateria durante um passeio longo ou o estabelecimento possua uma maquininha mais antiga sem leitor por aproximação, você não ficará desamparado.
Posso usar o cartão de débito internacional para o caução de aluguel de carro?
Na maioria das grandes locadoras internacionais (como Hertz, Avis, Sixt e Europcar), não é recomendado. A maior parte das locadoras exige obrigatoriamente um cartão de crédito tradicional em nome do condutor para bloquear o valor da franquia caução (hold). Mantenha um cartão de crédito com limite disponível exclusivamente para essa finalidade e utilize o cartão internacional da Wise para abastecer o carro e pagar os pedágios.
Ainda vale a pena comprar moeda em espécie em casas de câmbio no Brasil?
Para moedas principais (como dólares e euros), levar apenas uma pequena quantia em dinheiro para imprevistos (US$ 150 a US$ 300) é suficiente. Para moedas menos procuradas (como pesos chilenos, pesos uruguaios, coroas checas ou libras), comprar no Brasil é um grande prejuízo financeiro, pois as casas de câmbio nacionais cobram spreads de até 15%. Deixe para converter pelo aplicativo da Wise ou sacar pequenas quantias diretamente nos caixas eletrônicos do destino.
Quanto tempo antes da viagem devo começar a comprar moeda estrangeira?
A melhor estratégia para se proteger da volatilidade cambial é fazer o preço médio. Em vez de comprar todo o valor em uma única data na véspera do embarque, acompanhe as cotações nos três a quatro meses anteriores à viagem e transfira frações do orçamento para a conta Wise a cada queda expressiva da moeda.
O que acontece com o saldo que sobrar na conta global após a viagem?
O saldo restante não tem prazo de validade e continua rendendo ou disponível na sua conta para futuras viagens. Você pode mantê-lo em moeda estrangeira para um próximo roteiro ou reconverter para Reais a qualquer momento e transferir de volta para sua conta bancária brasileira via PIX em poucos minutos.
Veja também:
- Que Moeda Levar para a Argentina: Dólar Blue, Câmbio MEP e Cartão Wise
- Qual o Melhor Chip Internacional? eSIM ou Físico? Comparativo Completo
- Seguro Viagem Internacional é Obrigatório? Onde Exige, Preços e Descontos
- Imigração em Londres (Heathrow): Perguntas Feitas e Documentos
- Edimburgo em Novembro: Vale a Pena? Clima, Roteiro e Dicas

Rafinha Soares
Rafinha Soares é estrategista de conteúdo especializado em SEO e copywriting, com mais de 13 anos de experiência no mercado B2B e B2C. Seu trabalho combina análise de dados e escrita persuasiva para transformar tráfego orgânico em resultados concretos de negócio. Fundador da Agência Pepper e mentor de redatores freelancers, Rafinha atua no desenvolvimento de estratégias que conectam busca, conteúdo e conversão, ajudando empresas a crescer de forma consistente por meio do marketing de conteúdo.